Was kostet eine Bauleistungsversicherung und was deckt sie?
Während der Bauzeit trägt der Unternehmer die Gefahr, nach der Abnahme der Bauherr. In beiden Phasen können Schäden entstehen, die niemand zu vertreten hat, und dafür gibt es eigene Versicherungen.
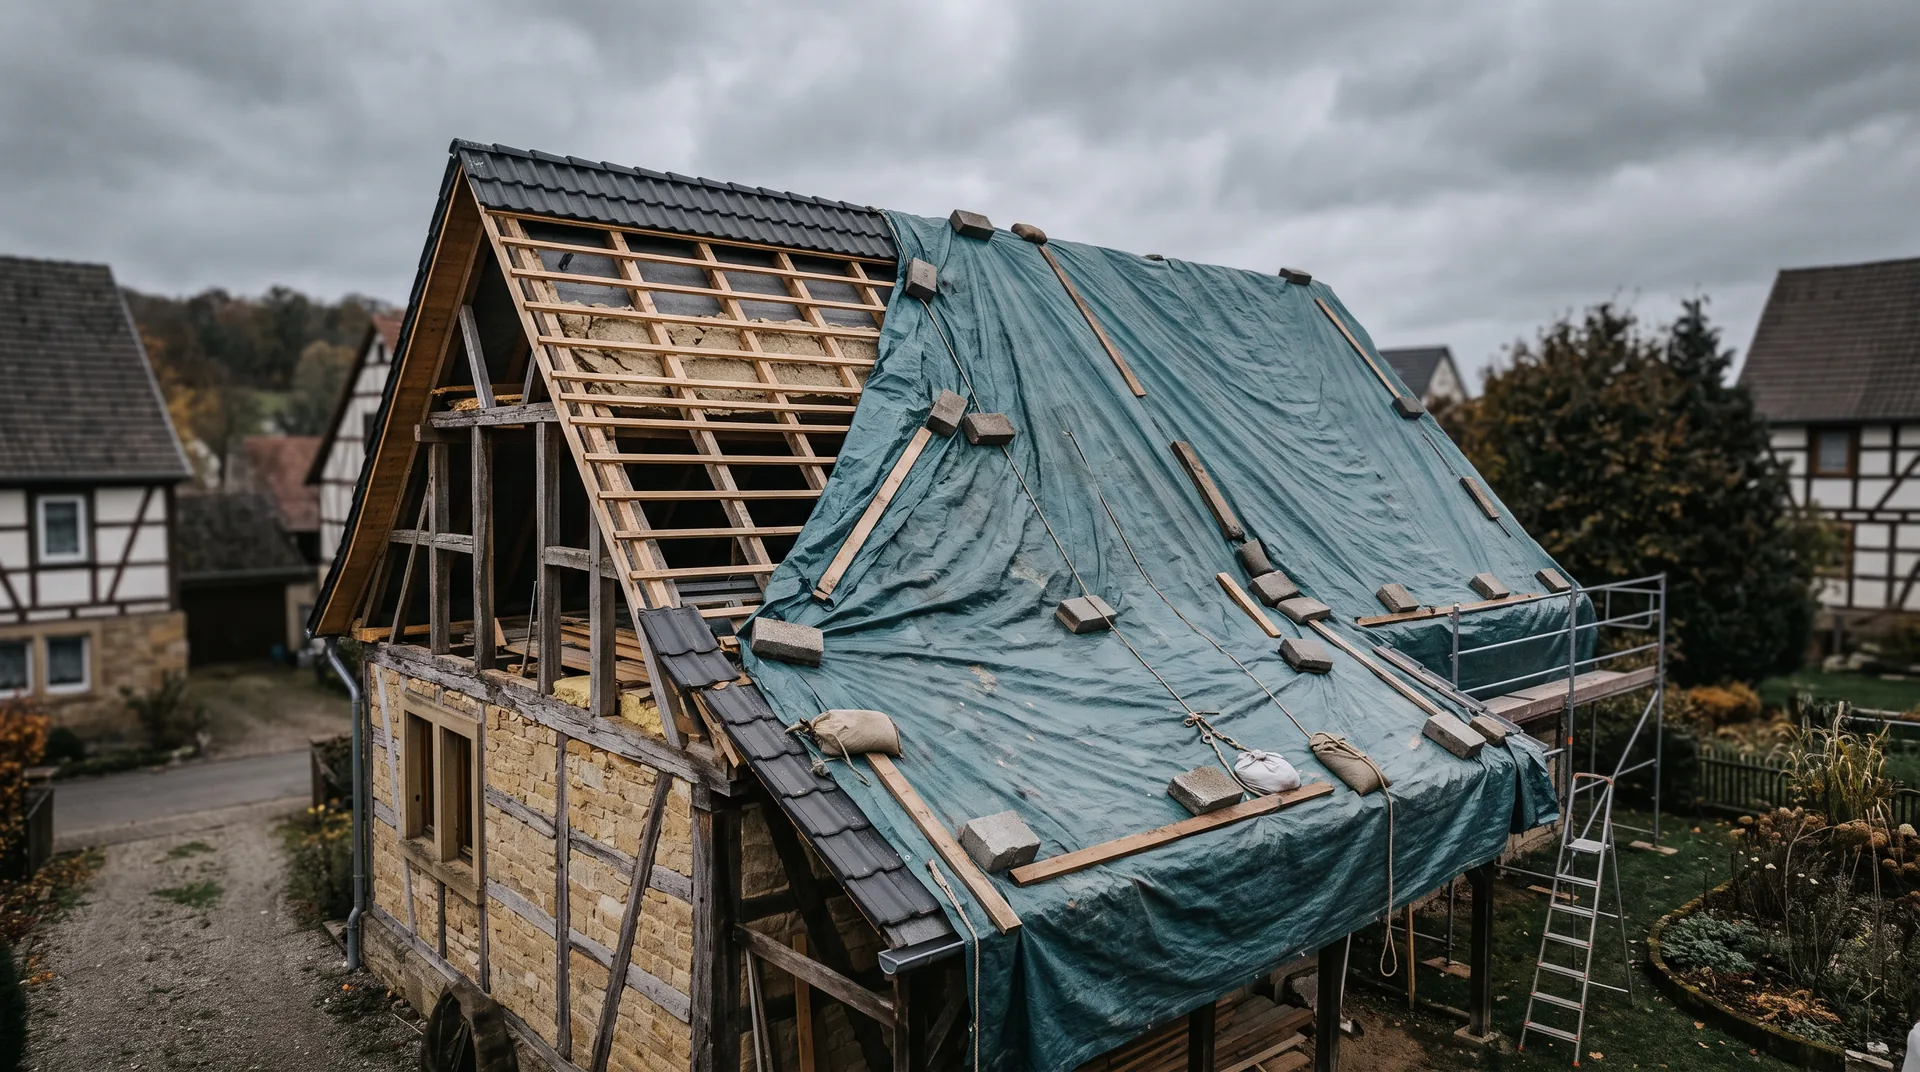 Bild: KI-erzeugt
Sie deckt unvorhergesehene Schäden an der Bauleistung während der Bauzeit, etwa durch Sturm, Vandalismus oder Ungeschicklichkeit. Die Prämie liegt meist bei 0,1 bis 0,3 Prozent der Bausumme für die gesamte Bauzeit.
Was gedeckt ist
Versichert sind unvorhergesehene Beschädigungen und Zerstörungen der Bauleistung während der Bauzeit. Dazu zählen Sturm, Starkregen, Vandalismus, Diebstahl fest eingebauter Teile und Schäden durch Ungeschicklichkeit. Versichert ist die Bauleistung selbst, nicht die Haftung gegenüber Dritten. Für Personen- und Sachschäden Dritter ist die Bauherrenhaftpflicht zuständig, und beide Verträge gehören zusammen.
Was regelmäßig ausgeschlossen ist
Ausgeschlossen sind Mängel der Leistung selbst, normale Witterungseinflüsse, Setzungen, Diebstahl nicht eingebauter Materialien und Schäden durch grobe Fahrlässigkeit, je nach Bedingungen. Auch Hochwasser und Erdbeben sind häufig nur gegen Zuschlag versichert. Wer in einem gefährdeten Gebiet baut, sollte diesen Punkt ausdrücklich klären.
Die Kosten
Die Prämie liegt meist bei 0,1 bis 0,3 Prozent der Bausumme für die gesamte Bauzeit. Bei einer Bausumme von 400.000 Euro sind das 400 bis 1.200 Euro. Die Bauherrenhaftpflicht kostet für ein Einfamilienhaus je nach Bausumme 80 bis 300 Euro für die Bauzeit. Zusammen liegen beide Verträge deutlich unter 0,5 Prozent der Bausumme und gehören zu den günstigsten Positionen der Baunebenkosten.
Wer sie abschließt
Häufig schließt der Unternehmer die Bauleistungsversicherung ab und legt die Prämie um. Ebenso häufig verlangt der Bauvertrag, dass der Bauherr sie stellt. Beide Wege sind möglich, entscheidend ist, dass sie überhaupt besteht und dass beide Seiten als Versicherte geführt werden. Sinnvoll ist eine ausdrückliche Regelung im Bauvertrag mit Angabe der Versicherungssumme.
Wann sie besonders wichtig ist
Bei Bauunterbrechungen über den Winter, bei Baustellen in Ortslage mit Zugang für Dritte und bei Vorhaben mit langer Bauzeit.
Die meisten Schäden entstehen in stillstehenden Phasen, also über Feiertage und in Frostpausen.
Ein Kontrollgang je Woche und ein verschlossenes Tor senken das Risiko spürbar.
Zu prüfen ist außerdem die Feuerrohbauversicherung. Sie ist häufig in der späteren Wohngebäudeversicherung beitragsfrei enthalten.
Wer sie kennt, spart eine zusätzliche Police, sollte aber den genauen Zeitraum der Deckung erfragen.
Nach der Abnahme endet die Bauleistungsversicherung, und ab diesem Zeitpunkt trägt die Wohngebäudeversicherung das Risiko.
Deshalb sollte die Wohngebäudeversicherung nahtlos zum Tag der Abnahme beginnen. Eine Lücke von wenigen Tagen genügt, um einen Sturmschaden ungedeckt zu lassen.
Zu beachten ist zuletzt die Versicherungssumme. Sie sollte die Bausumme einschließlich Nachträgen abbilden und bei einer Erhöhung um mehr als 10 Prozent angepasst werden, weil sonst eine Unterversicherung entsteht und im Schadensfall anteilig gekürzt wird.
Eigenleistungen sollten dabei mit ihrem Wert eingerechnet werden, nicht mit den reinen Materialkosten. Sonst fehlt im Schadensfall genau der Anteil, der die eigene Arbeit ersetzt.
Sinnvoll ist eine kurze Aufstellung der Eigenleistungen mit geschätzten Stunden und einem Stundenwert von 15 bis 25 Euro. Sie dient zugleich als Nachweis gegenüber der Bank und gegenüber dem Versicherer.
- § 645 BGB, Verantwortlichkeit des Bestellers (Gesetze im Internet)
- § 640 BGB, Abnahme (Gesetze im Internet)